
E quando você pensava que a vida não poderia ficar mais difícil para a Netflix após perder a guerra pela compra da Warner Bros. Discovery, descobrimos que a plataforma abraçou a regra do “a pior notícia é sempre a próxima”.
O que esses números mostram é uma tendência que não pode mais ser ignorada: a Netflix perdeu terreno de forma acelerada e consistente no maior mercado de streaming da América Latina.
Os dados são da JustWatch, empresa alemã de guia de streaming com mais de 60 milhões de usuários mensais em 140 países, cujo relatório do Q1 2026 foi produzido a partir de 6,1 milhões de interações mensais de usuários brasileiros.
O Brasil é hoje o maior mercado de streaming da América Latina, com mais de 40 milhões de lares conectados a ao menos uma plataforma de vídeo sob demanda.
Nesse cenário cada vez mais competitivo, quem para fica para trás, e os números recentes mostram exatamente o que acontece quando uma plataforma para de crescer.
O que os dados do Q1 2026 revelam
A Netflix ficou com18% de participação no Q1 2026, um recuo de 1 ponto percentual em relação ao Q4 2025 e de 5 pontos em relação ao Q1 2025, a maior queda anual registrada entre todas as plataformas monitoradas.
Para colocar em perspectiva: nenhuma outra grande plataforma registrou retração tão expressiva no mesmo período.
A metodologia da JustWatch considera ações como adicionar títulos à lista de favoritos, clicar em serviços de streaming, filtrar plataformas e marcar conteúdos como “assistidos”, ou seja, mede engajamento ativo, não apenas assinaturas pagas.
Isso torna a queda ainda mais preocupante: não é apenas uma questão de cancelamento de planos, mas de desengajamento real do público.
Em 2025, a cada 10 escolhas de um serviço para assistir, cerca de 2 iam para o Prime Video, 2 para a Netflix e 1,5 para o Disney+. Em 2026, a Netflix cai para aproximadamente 1,8 em 10, enquanto o Disney+ sobe para cerca de 1,9, uma inversão pequena em pontos percentuais, mas grande em sinal e tendência.
Como a Netflix perdeu a vice-liderança
O Prime Video encerrou o primeiro trimestre de 2026 como líder absoluto do mercado brasileiro de streaming, mas a grande movimentação do setor ocorreu na disputa pela segunda posição. Segundo o mesmo relatório da JustWatch, o Disney+ registrou um crescimento consistente e ultrapassou a Netflix, consolidando-se como a segunda maior plataforma de vídeo sob demanda por assinatura do país.
A expansão do Disney+ no mercado brasileiro tem raízes em uma decisão estratégica adotada ainda em 2024. Em 2026, o Disney+ consolidou sua fusão com os conteúdos que anteriormente pertenciam ao Star+, tornando-se uma plataforma muito mais robusta do que apenas um repositório de desenhos animados e Marvel. A incorporação do Star+ trouxe esportes, séries adultas e novos públicos para dentro da mesma assinatura.
O crescimento da casa do Mickey Mouse foi agressivo: um salto de 4 pontos percentuais em apenas um ano. Na prática, isso significa que o Disney+ soube se reinventar enquanto a Netflix permaneceu relativamente estática em sua proposta de valor ao assinante brasileiro.
O impacto do combate ao compartilhamento de senhas
Em maio de 2023, a Netflix expandiu sua política de combate ao compartilhamento de senhas para os Estados Unidos e mais de 100 outros países, incluindo o Brasil. A medida foi apresentada como uma forma de converter usuários não pagantes em assinantes ativos, mas gerou consequências colaterais relevantes no engajamento.
Desde meados de 2023, a empresa implementou medidas rigorosas para impedir que usuários compartilhem contas entre domicílios diferentes. A Netflix cobra uma taxa mensal adicional para usuários que desejam compartilhar a conta com alguém fora da residência principal, afetando milhões de assinantes em todo o mundo.
Para conseguir compartilhar a senha com pessoas fora da residência, é cobrada uma taxa extra de R$ 12,90 ao mês para cada conta adicional. Na modalidade Padrão, é permitida uma assinatura extra. Já no formato Premium, o assinante pode adquirir dois membros extras. Esse benefício não está disponível no plano Padrão com Anúncios.
A estratégia gerou resultados globais, mas alienou o Brasil
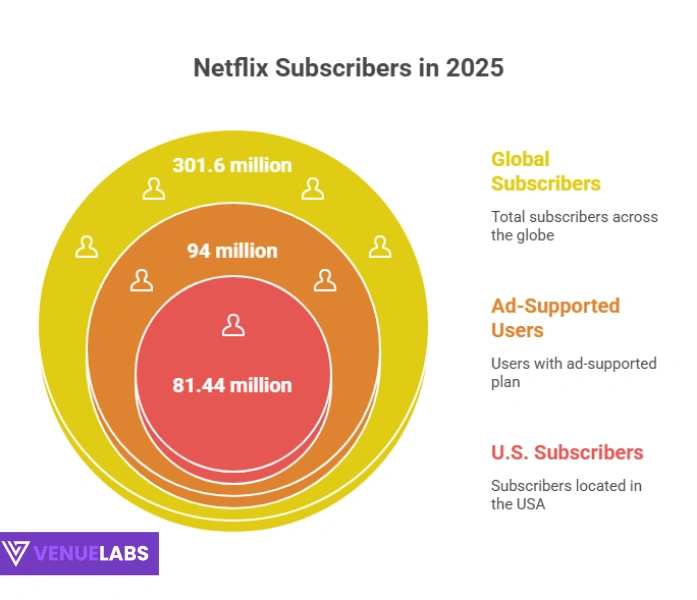
O combate ao compartilhamento de senhas levou a um aumento significativo de novos assinantes, com a Netflix adicionando mais de 9 milhões de novos membros, e os cadastros diários nos EUA aumentando 102% após a implementação da política.
Globalmente, a jogada funcionou. Mas o Brasil é um mercado com particularidades que tornaram o impacto diferente.
A investida agressiva contra o compartilhamento de senhas remodelou a dinâmica do setor de streaming, oferecendo uma visão da mudança estratégica da empresa em direção à monetização e à lucratividade.
Embora a política tenha impulsionado ganhos de receita e crescimento de assinantes no curto prazo, sua sustentabilidade a longo prazo e a capacidade da Netflix de manter a liderança de mercado diante de uma concorrência crescente permanecem questões críticas.
Tendências anteriores mostram que a aplicação da política inicialmente leva a cancelamentos, à medida que alguns usuários resistem a pagar. No entanto, dentro de três a seis meses, as assinaturas pagas normalmente crescem à medida que ex-usuários compartilhados criam novas contas.
O padrão foi observado na Espanha, no Canadá e na Nova Zelândia durante fases anteriores de aplicação.
O problema real: a percepção de custo-benefício
A Netflix oferece atualmente três opções de planos no Brasil: Padrão com Anúncios, Padrão e Premium, com preços que variam entre R 59,90 por mês. O plano Padrão com Anúncios custa R$ 20,90 e permite assistir em até dois aparelhos ao mesmo tempo. A resolução chega a Full HD, mas o usuário precisa lidar com interrupções de anúncios ao longo de séries e filmes.
No custo anual, as diferenças ficam mais evidentes: o plano com anúncios sai por R$ 250,80 ao ano, o Padrão chega a R$ 538,00, e o Premium totaliza R$ 718,80 parcelado em 12 meses. Isso significa que escolher um plano acima da real necessidade pode representar um gasto de R$ 468 por ano em comparação com a opção mais barata.
A empresa tem reajustado os valores de tempos em tempos no Brasil, algumas vezes por causa da inflação, outras vezes por causa da estratégia global da empresa para fortalecer receitas. Em 2024, um aumento elevou o plano Padrão com anúncios para R$ 20,90, o Padrão para R$ 44,90 e o Premium para R$ 59,90, patamar que se mantém em 2026.
Anúncios no streaming: o dilema do plano mais barato
O Padrão com Anúncios permite assistir em até 2 telas e fazer downloads limitados, mas exibe propagandas e não dá acesso a alguns títulos por questões de licenciamento no Brasil, como The Walking Dead e House of Cards.
Ou seja: o consumidor paga menos, mas recebe menos também, e ainda enfrenta interrupções ao longo da experiência.
Sem falar que o único plano que oferece os canais ESPN no streaming é o plano Premium. Para os demais planos, é tudo como dantes na terra de Cervantes.
O plano Premium é o único que oferece 4K com HDR e até quatro telas ao mesmo tempo, enquanto os demais ficam limitados ao Full HD em duas telas. O catálogo do plano com anúncios geralmente é mais limitado.
Na prática, o assinante se vê diante de uma escada de preços onde cada degrau exige um desembolso significativamente maior.
O modelo com suporte a anúncios, embora lucrativo para a plataforma, precisa equilibrar monetização com experiência do usuário.
Quando o concorrente oferece mais por um preço similar ou menor, o cálculo do assinante muda rapidamente.
O que o restante do mercado está fazendo diferente
O Prime Video mantém sua hegemonia no Brasil com 21% de participação de mercado, apresentando um desempenho estável tanto na comparação trimestral quanto anual.
A liderança do Prime Video não acontece por acaso: a plataforma está incluída no ecossistema Amazon Prime, que agrega frete gratuito, música e outros serviços no mesmo pacote.
A Apple TV+ deu um salto de gigante, crescendo 3 pontos percentuais no ano e alcançando 9% de participação. Com isso, a plataforma da Maçã ultrapassou o Globoplay, que caiu para os 7%.
Plataformas menores que apostam em produções premiadas e catálogos curados ganham espaço justamente porque entregam algo percebido como diferenciado.
A inversão entre Disney+ e Netflix sugere uma migração gradual do público. Em geral, o interesse se desloca conforme catálogo, preço, experiência de uso e acordos de distribuição mudam.
A queda no Brasil é um sinal isolado ou tendência global?
Comparações públicas mostram variações por data, mas confirmam que o mercado brasileiro ficou mais fragmentado entre 2025 e 2026, com Prime Video e Disney+ avançando sobre a participação da Netflix.
O Brasil não é uma exceção: é o espelho de um fenômeno que acontece em mercados maduros ao redor do mundo.
Um recente resultado de receita, afetado por uma disputa tributária de R$ 619 milhões no Brasil, expôs vulnerabilidades no modelo financeiro da empresa. Apesar de o fluxo de caixa aliviar US$ 2.66 bilhões, os custos crescentes de conteúdo e as pressões competitivas nos mercados desenvolvidos podem corroer a lucratividade.
O Prime Video lidera com um pacote de benefícios, o Disney+ avança com franquias e catálogo ampliado, e a Netflix busca se reposicionar em um mercado mais disputado.
O segundo trimestre de 2026 tende a ser decisivo, com novos lançamentos e possíveis movimentos de mercado.
Por ora, uma coisa é clara: o consumidor brasileiro tem mais opções, e mais motivos para alternar assinaturas, do que em qualquer outro momento.
O que isso significa para o assinante e para o mercado
A queda da Netflix no Brasil não significa o fim de uma era, mas sinaliza claramente que a era do monopólio emocional do streaming vermelho chegou ao fim. O consumidor brasileiro hoje compara, pesquisa e migra com uma facilidade que não existia cinco anos atrás.
Enquanto algumas gigantes perdem fôlego, outras ganham espaço com pacotes de benefícios, ajustes de preço e consolidações. Serviços que antes eram coadjuvantes agora pressionam os líderes históricos.
Para o assinante, esse cenário é uma oportunidade concreta de renegociar o próprio hábito de consumo.
A política de combate ao compartilhamento de senhas entregou ganhos no curto prazo, mas a valorização de longo prazo depende da capacidade da empresa de se adaptar a um mercado em maturação. Enquanto o modelo com anúncios e os investimentos em conteúdo oferecem potencial de crescimento, os riscos de custos crescentes e imitação competitiva não podem ser ignorados.